
Как Признать Себя Банкротом И Списать Все Долги Физическому Лицу
Какие долги списываются, а какие нет, если физическое лицо станет банкротом?
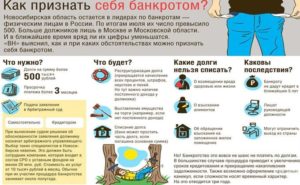
Инициировать процедуру банкротства может сам должник, кто-то из его кредиторов или организаций, которым он задолжал крупную сумму денег. Если с кредиторами все ясно, то зачем гражданину обращаться в суд с данным требованием? Ответ прост – чтобы признать себя банкротом и списать все долги физическому лицу.
Предполагает ли банкротство физических лиц списание долгов? Да, хотя и не во всех случаях. Согласно статье 213.28.
закона о «Банкротстве», после того, как реализовано все имущество, подлежащее реализации (есть перечень имущества, которое изъять и продать в счет погашения долгов не могут), и оплачена часть долгов гражданина в порядке очередности кредиторов, оставшиеся долги подлежат списанию.
Если же с гражданина взять нечего, то его долги просто спишут? Не все так просто. В этой статье разберем, позволит ли банкротство физических лиц в 2019-2020 году избавиться от проблем с кредиторами, и какие у этого шага будут последствия.
Списываются ли долги при банкротстве физ лиц
Если суд принимает в производство заявление о признании лица банкротом, это дает старт многомесячному разбирательству, призванному выяснить, что на самом деле происходит с активами должника, может ли он договориться с кредиторами (итогом станет заключение мирового соглашения), или же в отношении его долгов может быть проведена реструктуризация.
Иногда единственным вариантом становится продажа имущества, принадлежащего гражданину, с тем, чтобы за счет вырученных денег погасить его долги перед людьми и организациями. Собственно, банкротом гражданина признают только в третьем случае – когда невозможна реструктуризация. К реализации имущества приступают только при банкротстве физического лица.
Процедура такова:
- гражданина признают банкротом (если он не смог договориться с кредиторами или не был принят план реструктуризации),
- суд назначает финансового управляющего, который будет разбираться с имуществом, принадлежащим банкроту (это может быть тот же финансовый управляющий, который принимал участие в процедуре реструктуризации долгов, или новый),
- в шестимесячный срок все имущество описывается и продается.
Кредиторы сообщают финансовому управляющему о счетах, вкладах, ином имуществе гражданина, которое у них хранится. Банкрот сдает финансовому управляющему все свои банковские карты. С момента объявления гражданина банкротом все денежные поступления на его счета поступают в распоряжение финансового управляющего.
Списание долгов по банкротству физических лиц – это один из завершающих шагов.
После того, как суд вынесет решение о завершении реализации имущества банкрота и завершении расчета с кредиторами, гражданин освобождается от дальнейшего исполнения требований кредиторов.
По сути, это и есть ответ на вопрос – если человека признали банкротом, должен ли он платить долг. Нет, не должен, если все его имущество, в том числе ценные бумаги, сбережения и проч., были потрачены на то, чтобы расплатиться с кредиторами.Еще один вопрос, который часто возникает у граждан: сколько долг должен составлять для признания должника банкротом? Ответ находим в Статье 213.3 закона – от 500 000 рублей.
Каких выплат удастся избежать и что придется возмещать
Освобождает ли банкротство от долгов? Да, но не от всех.
Какие долги списываются при банкротстве физических лиц? К примеру, что происходит с долгами перед банками? Они списываются. Но только после того, как суд убедится, что гражданин неплатежеспособен, и все ценное имущество, которое можно было реализовать, у него изъяли.
Также полному списанию подлежат задолженности:
- перед коммунальными службами,
- кредитными организациями (списывается и основной долг, и набежавшие пени, штрафы,
- долги перед физическими лицами.
А что, если у гражданина есть источник постоянного дохода? К примеру, пенсия или заработная плата? В этом случае долги подлежат реструктуризации. То есть, их выплату растянут на несколько лет.
Почему могут не списать долги в процедуре банкротства физического лица
Есть ряд обязательств, по которым банкрот все равно обязан расплатиться. В частности, сохраняются (или могут быть предъявлены уже после завершения процедуры банкротства) следующие требования кредиторов:
- по текущим платежам (то есть, если вам даже списали долги по коммунальным платежам, это не значит, что вы можете больше их не платить – все, что набежит с даты списания, полежит обязательной уплате. Точно так же и с другими обязательными платежами – налогами, пошлинами и т.п.);
- по возмещению вреда жизни и здоровью других людей, причиненного морального вреда;
- по выплате задолженностей по зарплате и пособиям (если банкрот был лицом, ответственным за данные выплаты, и они не производились по его вине, или же он выступал работодателем);
- по алиментам (долги по алиментам не списываются).
Итак, банкротство физических лиц – какие долги не списываются? Если коротко, то по платежам, которые тесно связаны с личностью гражданина, признанного банкротом.
В законе также приведен перечень ситуаций, при которых не допускается освобождение гражданина от обязательств.
Причин того, почему банкротство не освобождает от долгов, несколько:
- возбуждение уголовного или административного дела по факту фиктивного банкротства или неправомерных действий в ходе разбирательства,
- предоставление гражданином неполных или заведомо ложных сведений финансовому управляющему,
- выявлен факт сокрытия или намеренного уничтожения имущества лицом, в отношении которого проводится процедура банкротства,
- граждан обманул кредитора при оформлении займа, злостно уклонялся от погашения задолженности, не платил налоги и сборы.
Не спишут также сумму, которую должник обязан уплатить за намеренную порчу имущества.
Уже после банкротства физического лица долги могут быть восстановлены – если откроются новые факты. К примеру, факт передачи имущества третьему лицу.
Не списываемые долги гражданина, например, алименты, будут востребованы с него при помощи судебных приставов.
Законодательство и реалии
Закон устанавливает очередность оплаты долгов банкрота. Об этом говорит Статья 213.27., которая называется «Порядок удовлетворения требований кредиторов гражданина».
В первую очередь, гасятся текущие платежи – алименты, судебные издержки, оплата работы финансового управляющего. Далее следует оплата заработной платы и выходных пособий, удовлетворение требований о погашении задолженности перед коммунальными службами.
Потом идет погашение кредитов и иных задолженностей. Но всем этим (то есть оплатой долгов) занимается не сам гражданин, а финансовый управляющий.
Задача гражданина – быть с ним максимально честным, чтобы потом не всплыло фактов умышленного сокрытия или уничтожения имущества — в таком случае долги не спишутся.
Также в судебной практике известны случаи, когда суд отказывал банкроту в списании долгов перед кредиторами на основании того факта, что размер его суммарных доходов в месяц был меньше, чем кредитные обязательства, подлежащие ежемесячному погашению.
А что говорит судебная практика, если частично погасил долги, но обязательства перед кредиторами все же остались? В таком случае обычно рассматривается вопрос реструктуризации. Если же денег больше взять не от куда, то будет рассмотрен вопрос о банкротстве, реализации имущества и списании долгов.
Полезные советы
Банкротство помогает списать долги, но оно же имеет и отрицательные стороны. Взвесив все «за» и «против», стоит решаться на данный шаг только в том случае, если ситуация безвыходная – работы нет, денег нет, имущества нет… Есть только долги на сумму от полумиллиона рублей.
Если же есть дом, машина, работа и хоть какой-то доход – стоит искать возможность заключить мировое соглашение или добиться реструктуризации долга.
В последнем случае долги не спишутся, но рассчитываться по ним станет проще – график будет утвержден с учетом реальных финансовых возможностей должника.
Для кредиторов запуск процедуры банкротства в отношении должника – возможность взыскать долг официально. Для должника – возможность договориться с кредитором. Или же полностью избавиться от долгов и начать свою финансовую историю с чистого листа (правда, в отношении кредитов она, скорее всего, чистым листом и останется – с бывшими банкротами банки иметь дело не хотят).Если должник признан банкротом, он не имеет права занимать руководящие посты в организациях и брать кредиты. Это временные ограничения. А вот если компанию признали банкротом, то оправиться от такого удара она уже не сможет никогда. Но и это часто является единственным возможным вариантом полностью избавить ее от огромных долгов.
Главный совет, который обычно дают юристы физическим лицам, которые хотят подать на банкротство или в отношении которых данный шаг осуществлён кредиторами или уполномоченными организациями – взвесьте минусы и плюсы данной процедуры.
Даже начало процедуры банкротства не означает, что у человека все заберут – это крайняя мера. До нее будет попытка заключить мировое соглашение или реструктуризовать долг.
И если вам есть что терять – лучше остановиться на одном из этих вариантов.
Как признать себя банкротом?

› Банкротство › Информация о банкротстве
18.04.2019
Российские граждане могут официально с 2015 г. списать своидолги, так как банкротом признать себя имеют право физические лица. Должники вправесамостоятельно запустить процесс банкротства, если соблюдаются всезаконодательные условия.
Основные аспекты
Нельзя сказать, что процесс признания физлиц несостоятельным– это отлаженный и четко структурированный процесс. Соответствующий законежегодно дополняется, изменяется, но суть остается прежней.
На процесс признания физического лица банкротом влияниеоказывают следующие аспекты:
- Общая сумма задолженности перед одним илинесколькими кредиторами.
- Длительность задержки внесения выплат по займам.
- Финансовые возможности физлица на данный момент.
- Наличие поручителей при взятии кредита.
При признании человека банкротом он сталкивается с определенными последствиями, как с положительными, так и с отрицательными.
Что это такое?
Признание банкротом ИП, ООО или физлица – это официальноезаконное признание должника несостоятельным, неспособным по тем или инымпричинам в полной мере погасить задолженности полностью. Перед тем как физическому лицу признать себябанкротом и списать все долги, ему требуется уточнить, удовлетворяет ли еготекущее положение законодательным нормам.
Основная цель признания должника банкротом – погашение задолженностей перед кредиторами (хотя бы частично, соразмерно взятому займу) за счет реализации имущества, реструктуризации задолженности, подписания соглашения судебного спора. Долг физического лица перед банком после признания должника несостоятельным автоматически снимается.
Банкротство физического лица – система требований имероприятий, благодаря реализации которых по решению суда должник избавляетсяот имеющихся задолженностей. При признании должника несостоятельным суд списываетдолги, но одновременно с этим начинаются процедуры продажи имущества илиреструктуризации долга.
Плюсы и минусы
К основным преимуществам признания несостоятельным ибанкротом относятся:
- Заморозка долговых обязательств.
- Запрет на начисления пеней, штрафов.
- Невозможность кредиторов выставлять новыетребования напрямую должнику (только, если суд разрешит).
- Снижение ежемесячных платежей по задолженностям,увеличение сроков погашения кредитов.
- Освобождение наследников от задолженностей (еслипроцедура признания банкротом ИП или физлица выполняется после смертидолжника).
После признания гражданина банкротом он сталкивается сопределенными сложностями:
- Продажа имущества полностью на торгах (заисключением личных вещей и необходимых предметов обихода).
- Невозможность получения новых кредитов.
- Невозможность запуска повторной процедурыбанкротства (запрещено это делать в течение 5 лет).
- Лишение статуса ИП (если признать ИП банкротом,то статус автоматически с него снимается).
- Оплата услуг управляющего.
- Сохранение обязанности платить задолженности поалиментам и ряду других обязательных выплат.
Законодательнаябаза
Особенности процедуры, основания для признания гражданина, индивидуальногопредпринимателя банкротом в 2018-2019 году, список документации и другие нюансыуказаны в ФЗ «О несостоятельности».
Говоря о том, что нужно, чтобы физическому лицу признатьсебя банкротом и какие процедуры проходить, стоит отметить, что сначалатребуется уточнить, соответствуют ли текущие финансовые возможности будущегобанкрота законодательным требованиям. Дальше требуется написать заявление по образцу,подать иск в суд.
Перед тем как себя признать банкротом, необходимо проконсультироваться с юристом, который расскажет об особенностях процесса, укажет на плюсы и минусы, озвучит последствия, с которым придется столкнуться при признании физического лица банкротом.
Какие документынужны?
Чтобы получить положительное решение Арбитражного суда попризнанию гражданина банкротом, нужно собрать полный пакет документации.Условно она разделяется на несколько групп:
- Документы, которые относятся к личности заявителя(гражданский паспорт, свидетельство о браке, о рождении детей, о расторжениибрака, брачный договор, бумаги по разделу имущества, если должник разведен).
- Выданная государственными органами документация(процесс признания должника банкротом невозможен, если он не предоставит в судИНН, СНИЛС, банковские выписки, бумаги о наличии или отсутствии ИП).
- Документы, подтверждающие текущее финансовоесостояние человека (говоря о том, какие документы нужны для признанияфизического лица банкротом, стоит отметить и следующие бумаги: полный списокимущества должника, бумаги о праве собственности, выписки из банка по доходамза последние три года, бумаги по банковским счетам, выписки по остаткам насчетах и ранее проводимых транзакциях и т.д.).
- Документы по долговым обязательства (кредитныедоговоры, справки из банков, уведомления от штрафах, пенях, список кредиторов,общая сумма долгов).
После сдачи документации Арбитражный суд запускаетделопроизводство о признании гражданина банкротом, введении реализации егоимущества или реструктуризации долгов. Физические лица могут признать себябанкротом и не платить кредит, но их имущество будет реализовано на торгах.
Обязательныеусловия
К основным условиям признания банкротом относятся:
- Должник за последние 5 лет не начинал процедурубанкротства или реструктуризации задолженностей.
- У должника нет судимости за преступленияэкономической сферы.
- Должник ранее не был судим за преднамеренное илификтивное банкротство.
- Должник ранее не пытался взять кредит поподдельным документам, не получал заемные средства обманным путем.
- Должник намеренно не уклонялся от погашениякредита.
Минимальный срок задолженности для признания организации банкротом – три месяца. Аналогичное правило действует и для физических лиц. В случае банкротства предприятия все немного сложнее, чем с обычным гражданином.
Например, многие работники не знают, что делать, если предприятие обанкротилось. В этом случае надо обращаться в суд – после реализации имущества организации будут выполняться соразмерные выплаты между всеми кредиторами и работниками. Для физических лиц судебная практика проще – после продажи имущества все деньги идут на покрытие долгов.
Если говорить о том, как признать банкротом пенсионера, то можно отметить, что процедура ничем не отличается. Нет никакой разницы, кто именно подает иск – работающий человек, безработный или пенсионер.
Как признатьсебя банкротом – пошаговая инструкция
Пошаговая инструкция по процедуре признания банкротомвыглядит следующим образом:
- Сбор документов.
- Оформление заявления, подача иска в Арбитражныйсуд.
- Принятия иска судом.
- Запуск процедуры банкротства.
- Реализация решения суда.
- Признания заявителя банкротом.
Это примерный порядок признания банкротом гражданина РФ – онможет варьироваться в зависимости от ряда факторов: сумма долга, текущеефинансовое состояние должника, количество кредиторов и т.д.
Сколько стоит процедура?
Если говорить о том, сколько стоит процедура банкротства,выделяются следующие составляющие цены:
- Госпошлина.
- Выплаты арбитражному управляющему.
- Публикация информации в ЕФРСБ.
- Оплата юридических услуг (по желанию заявителя).
Сколько длитсяпо времени?
Решение о признании банкротом гражданина РФ Арбитражный судвыносит примерно через 3-4 месяца после подачи заявления. В зависимости отобстоятельства длительность рассмотрения дела затягивается на срок от 6 до 12месяцев.
Можно липроверить сведения онлайн?
Информация о банкротстве обязательно публикуется в реестребанкротов, чтобы заинтересованные лица получали по официальному запросу всетребуемые данные. Для получения информации по этому вопросу надо посетитьпортал «Единого федерального реестра сведений о банкротстве».
Обязательно ливносить в реестр?
Реестр банкротов был разработан и запущен в 2011 г. Сведенияв обязательном порядке вносятся в реестр, но зачастую информация подается всжатом виде. Каждое дело состоит обычно из 5-6 заметок. Обязательно добавляютсяданные о реструктуризации долга, прекращении процедуры банкротства, назначенииили исключении арбитражного управляющего.
Последствияпризнания гражданина банкротом
К основным негативным последствиям признания человекабанкротом относятся:
- Утрата должником права распоряжения своимифинансами (этими вопросами занимается финансовый управляющий).
- Утрата должником права распоряжения своимимуществом (если нет разрешения от арбитражного управляющего). Банкрот не можетпродать недвижимость, приобрести или продать транспортное средство (в течениерассмотрения дела в суде).
- Запрет на сделки отчуждения, дарения имущества.
- Обязательная передача кредитных и дебетовыхкарт, личных данных от онлайн-банкинга и т.п.
Некоторые должники также лишаются возможности занимать определенные должности, выезжать за границу, брать новые кредиты в течение 5 лет. В каждом случае Арбитражный суд самостоятельно определяет, какие именно ограничения будут наложены на конкретного должника. Строгость ограничений зависит от различных факторов.
Если вы не нашли ответ на свой вопрос или остались недопонимания, обратитесь за бесплатной консультацией к юристу в чате на нашем сайте
Как признать себя банкротом? Ссылка на основную публикацию
Какие долги не спишут в банкротстве физического лица — Право на vc.ru

Надеемся, на сегодняшний день у собственников бизнеса не осталось иллюзии, что они отвечают по обязательствам своей компании только в пределах вклада в её уставный капитал. Это уже давно не так.
В подтверждение — наш Гид по субсидиарной ответственности собственников и руководителей бизнеса. Точно также и личное банкротство физического лица не позволит избавиться от всех долгов.
В том числе, и субсидиарных.
Действительно, по общему правилу после завершения расчетов с кредиторами гражданин, признанный банкротом, освобождается от дальнейшего исполнения требований:
После завершения расчетов с кредиторами гражданин, признанный банкротом,освобождается от дальнейшего исполнения требований кредиторов, в том числе требований кредиторов, не заявленных при введении реструктуризации долгов гражданина или реализации имущества гражданина. (п. 3 ст. 213.28 ФЗ от 26.10.2002г № 127-ФЗ «О несостоятельности (банкротстве)».
Однако можно выделить несколько групп обязательств и обстоятельств, при наличии которых долги в итоге не будут «прощены».
Суд не освободит гражданина от непогашенных долгов при наличии следующих обстоятельств:
(А) Должник привлечен к уголовной или административной ответственности за неправомерные действия при своем банкротстве либо за своё преднамеренное или фиктивное банкротство;
(Б) Должник не предоставил необходимые сведения своему финансовому управляющему или суду, либо представленные сведения были недостоверны;
(В) Сами требования к должнику возникли в результате совершения им незаконных действий (мошенничество, злостное уклонение от погашения задолженности, уклонение от уплаты налогов, предоставление заведомо ложных сведений при получении кредита, сокрытие или уничтожение своего имущества).
Поэтому получение кредитов по ложным сведениям, оптимизация НДС либо дарение имущества родственнику в целях недопущения обращения на него взысканий обеспечат сохранение обязательств до полного расчета с кредиторами.
Примечательным здесь является недавнее определение Верховного суда РФ, которым суд защитил интересы обычного физического лица-должника:
Заемщик взял кредит, не сумев адекватно рассчитать свои финансовые возможности, что впоследствии привело его к долгам. Практика по этим делам складывалась не в пользу должников, такие долги не списывались, поскольку подобное поведение считалось недобросовестным
Верховный Суд РФ же предложил отличать недобросовестное поведение от неразумного
- в первом случае (недобросовестность) человек заведомо понимает, что не сможет вернуть долги, при этом утаивает от кредитора информацию о своем финансовом состоянии (например, о наличии нескольких кредитов или иных долгов в момент получения очередного кредита);
- во втором случае (неразумность) человек не осознает последствия своих действий, по тем или иным причинам не может адекватно оценить ситуацию и последствия. О наличии нескольких кредитов он знает, но не говорит, так как его не спрашивали.
В целом же, злонамеренно «кинуть» своих кредиторов действующее законодательство и практика теперь не позволяют.
Отдельно закон выделяет категории обязательств, которые «не прощаются» независимо от поведения должника
- (А) Текущие платежи (обязательства, возникшие после принятия судом заявления о банкротстве);
- (Б) Обязательства перед физическими лицами, работавшими у должника по трудовому договору;
- (В) Неразрывно связанные с личностью должника (алименты, возмещение вреда жизни или здоровью, о выплате заработной платы и выходного пособия, о возмещении морального вреда и т.п.) обязательства, в том числе которые в банкротстве не заявлялись;
- (Г) Возмещение ущерба имуществу (причиненного умышленно или по грубой неосторожности);
- (Д) Обязательства по применению последствий недействительных сделок. Если суд признал сделку недействительной, то должник в любом случае должен будет исполнить возникшие в этой связи обязательства (возвратить полученное по такой сделке и т.п.);
- (Е) Обязательства субсидиарной ответственности физического лица по долгам компании-банкрота;
- (Ж) Возмещение убытков, причиненных юридическому лицу должником, в качестве его участника, руководителя или арбитражного управляющего (ст. 53.1 ГК РФ).
О последних двух пунктах — подробнее.
1. Нельзя списать долг физического лица в рамках его субсидиарной ответственности (СО) по долгам организации, в отношении которой он признан контролирующим должника лицом (КДЛ)
Субсидиарная ответственность по долгам контролируемой организации является пожизненной, то есть долги компании будут взыскиваться с гражданина пожизненно.
В одном из дел физическое лицо привлекли к СО по долгам предприятия. В суде должник ссылался на то, что был освобожден от обязательств перед кредиторами по другому судебному делу (о своем личном банкротстве).
Однако суд, рассматривавший спор о банкротстве юридического лица, со ссылкой на п 6 ст 213.
28 Закона о банкротстве указал, что это не исключает его вины как КДЛ в банкротстве юрлица и не освобождает от требований к нему.
В другом деле в отношении физического лица — руководителя общества после завершения процедуры его личного банкротства и освобождения судом от всех долгов остались неисполненными налоговые требования контролируемой им компании перед ФНС, которые налоговый орган взыскал с этого бывшего директора в порядке его субсидиарной ответственности.
Попытки избежать оплаты по долгам юридического лица остались без результата.
2. Не прощается долг физического лица в виде причиненных им компании убытков.
Нередко именно таким видом ответственности заменяют субсидиарную в рамках процедуры банкротства организации.
В одном из дел новый конкурсный управляющий компании-банкрота обратился с иском к бывшему конкурсному управляющему (КУ) о взыскании убытков в сумме 2 млн. руб., причиненных обществу его действиями.
На тот момент бывший КУ уже был признан банкротом как физическое лицо, проведена процедура реструктуризации его долгов, дело о банкротстве гражданина завершено. В качестве убытка заявитель посчитал необоснованно выплаченную премию работникам, которых бывшему конкурсному управляющему следовало уволить.
Суд указал, что поскольку на КУ были возложены полномочия руководителя должника, то на него распространяются все требования к руководителям. Предъявленные требования были непосредственно связаны с делом о банкротстве юрлица. С прежнего конкурсного управляющего взыскали 2 млн.
руб убытков уже после окончания процедуры его личного банкротства.
Учитывая рост случаев и объем ответственности граждан за их компании, возникает закономерный вопрос: может быть проще вести деятельность в статусе индивидуального предпринимателя? Ведь у ИП не может быть субсидиарной ответственности за самого себя…
В каких-то случаях может быть и проще, и выгоднее. Тем более, что в соответствии со ст. 59 НК РФ признание гражданина банкротом и непогашение налоговых долгов по итогам реализации его имущества является основанием для признания оставшихся сумм безнадежными ко взысканию.Однако, агрессивная налоговая оптимизация, вывод активов, недобросовестное поведение в отношении кредиторов не позволят«списать» оставшуюся задолженность и у гражданина.
Поэтому при недобросовестном поведении разницы между ООО и ИП может и не быть вовсе. Рассчитывать на списание долгов в банкротстве не стоит.
О чем действительно нужно подумать заранее, так о создании сбалансированной модели бизнеса, снижающей риски личной ответственности.
Материал опубликован пользователем.
Нажмите кнопку «Написать», чтобы поделиться мнением или рассказать о своём проекте.
Написать
Как признать себя банкротом и списать все долги физическому лицу?
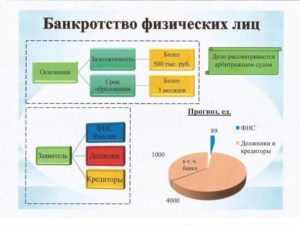
Каждое физическое лицо может признать себя банкротом. Банкротство — это ситуация, в которой ваш долг составляет не менее полумиллиона рублей и вы не вносите платежи как минимум 3 месяца подряд.
Госпошлина для физического лица, которое хочет признать себя банкротом, составляет 300 рублей. В целом, условия приемлемые. Для того чтобы оформить документацию и не получить отказ, обращайтесь к профессиональному юристу. Он изучит нюансы дела и предложит оптимальный вариант решения, чтобы сэкономить ваше время, деньги и нервы.
Получи первичную консультацию от нескольких компаний бесплатно:
оформи заявку и система подберет подходящие компании!
По этой услуге подключено 250 компаний
Начать подбор в несколько кликов >
Что значит объявить себя банкротом?
Вы можете признать себя банкротом в соответствии с ФЗ о несостоятельности. Он действует и для юридических, и для физических лиц. Если вы физическое лицо с долгом 500 000 и более, при этом не платите в течение 3 месяцев подряд, то можете объявить себя банкротом. Так будет безопаснее и выгоднее. В результате перестанут расти проценты, а вы сможете избавиться от клейма должника.
Такие ситуации происходят не только с людьми, которые берут кредиты, не задумываясь. Порой причина в обстоятельствах. Например, вы решили подработать в такси и взяли автокредит, но попали в ДТП.
Машина не подлежит восстановлению, а здоровье подорвано. Понадобятся деньги и на оплату кредита, и на лечение. Только вот работать в такси не получится. За автокредит будут начисляться пени, а денег как не было, так и нет.
Этот случай — частный пример, когда имеет смысл объявить себя банкротом. Алгоритм действий прост:
- Подать заявление в суд.
- Дождаться ответа суда. В одних случаях заявление считают обоснованным, в других — нет. Общее время на его рассмотрение — 3 месяца.
- Дождаться назначения финансового управляющего. Этот человек будет отвечать за ваше имущество и контролировать расходы. Он должен постараться удовлетворить запросы кредиторов и грамотно использовать ваши финансы для того, чтобы закрыть все долги.
- Продать имущество. Если наличных у вас нет, управляющий продаст имущество и попробует погасить кредит. Его задача — сделать так, чтобы использовать все ваши ценности для покрытия долгов. Если он получил от вас максимум финансов, но не закрыл кредит или погасил его лишь частично, то он объявит вас банкротом.
- Банкротство. После получения вами статуса банкрота у вас спишут весь долг. Теперь вас не будут преследовать коллекторы и специалисты из отдела по взысканию задолженности. Это способ начать жизнь с чистого листа.
Конечно, данная ситуация не пройдет бесследно. Во-первых, у вас изымут все имущество, которое можно продать. Во-вторых, сведения о том, что вы стали банкротом, появятся в едином реестре.
Зачем вам нужен управляющий?
Без управляющего физическое лицо не может официально признать себя банкротом и списать весь долг. Дело в том, что иногда должники скрывают свои счета и имущество за границей.
Они хотят объявить себя банкротами, хотя на самом деле в состоянии оплатить весь долг. Но если физическому лицу назначат управляющего, он узнает всю доступную информацию о ценностях и недвижимости и отдаст их для погашения долга.
Списание всех финансовых обязательств возможно только в случае, если человек с полномочиями управляющего проверит информацию. Он попробует «выжать» все со счетов должника для того, чтобы отдать деньги в счет оплаты займов.
Управляющие не только проверяют, как много имущества и скрытых финансов у физических лиц. У них есть и другие функции:
- договориться о реструктуризации кредитов;
- организовать торги или аукционы для того, чтобы продать имущество;
- добиться мирного соглашения с кредиторами;
- проверить все сделки, которые заключены должником за последние 3 года;
- подтвердить, что сделки, совершенные нелегально, фиктивно или тайно — недействительны.
Как видите, у управляющего много обязательств и полномочий. Он работает за деньги от должника — это фиксированная оплата в 25 000 рублей. Кроме того, он получает 7% от тех требований кредиторов, которые сможет удовлетворить. В связи с этим управляющий не спешит объявить банкротство: в его интересах не списать весь долг, а помочь должнику вернуть его в банки.
Рассмотрим пример. Физическое лицо объявляет себя банкротом. В данном случае нужно оплатить государственную пошлину — 300 рублей, заработную плату управляющему — 25 000 рублей.
Допустим, управляющий добился того, чтобы должник погасил долг в 50 000 рублей самостоятельно, потратив заначку. Также 400 000 рублей выплатили банку после продажи автомобиля и макбука. В результате управляющий получит: 25 000 + 31 500 = 56 500 рублей.
Время, в течение которого управляющий должен найти и реализовать имущество, ограничено. Ему дают всего полгода. В течение этого срока должник не сможет продавать свои ценности без ведома управляющего, а также ать на собрании учредителей и покидать территорию страны.
Что будет с вашим имуществом?
Многие физические лица, которые хотят списать долг и объявить банкротство, боятся оказаться на улице, без копейки в кармане. Но не все так страшно. Ликвидации подлежит не все имущество, а лишь то, которого нет в списке подлежащего взысканию. Перечень содержится в статье 446 ГПК РФ. В нем находятся следующие категории:
- Единственная недвижимость, пригодная для проживания. Исключение составляет жилье, приобретенное в ипотеку — в случае, если задолженность не погашена, его может изъять банк.
- Земельные участки, на которых расположены объекты, используемые для профессиональной деятельности.
- Бытовые предметы и одежда, семена, которые используют для очередного посева.
- Призы, государственные награды, почетные грамоты.
- Продукты питания.
- Топливо, используемое для приготовления пищи и отопления помещения.
- Транспорт, которым пользуются люди в связи с инвалидностью.
При этом драгоценности, предметы роскоши и автомобиль продать можно. После совершения всех финансовых операций у вас должны остаться деньги, равные прожиточному минимуму — их забирать нельзя.
Если вы живете на съемной квартире, имеете только деньги на содержание своего ребенка и простые предметы домашнего обихода — сможете объявить себя банкротом и аннулировать весь долг.
Такое банкротство не толкает человека на нищее существование и не провоцирует на преступление. В результате у него остается все необходимое для жизни.
Каковы последствия банкротства?
Нужно ли физическому лицу признавать, что деньги закончились, или лучше пытаться оплатить задолженность до последнего и не торопиться с признанием?
Стоит ли объявлять о своей несостоятельности при возникновении первых трудностей с оплатой задолженности? Для того чтобы поступить рационально, нужно понимать, что признание невозможности оплатить весь долг влечет за собой много неприятных последствий:
- Управляющий продаст все имущество, за исключением единственного жилья, для того чтобы ликвидировать большую часть задолженности или весь долг целиком.
- Все деньги на счетах и вклады будут изъяты с целью оплаты долга.
- Должник не сможет покинуть территорию страны до тех пор, пока дело не будет прекращено, а задолженность — оплачена (насколько это возможно).
- Вы не сможете взять банковский кредит на протяжении 5 лет после прекращения дела.
- Вы не сможете открыть свой бизнес в течение 3 лет после окончания процедуры.
- Вы не сможете занять руководящую должность в течение 3 лет после того, как будете признаны несостоятельными.
Важно помнить, что для физического лица оформить списание любой задолженности невозможно. Вам простят недостачу по следующим категориям и источникам:
- Кредитная карта.
- Долговая расписка.
- Заем в банке.
- Налоги.
При этом выплаты по алиментам нужно подтвердить как задолженность, которую нужно оплатить рано или поздно. К этой же категории относят моральный ущерб.
Каков алгоритм действий?
Как поступить физическому лицу для того, чтобы его признали несостоятельным и управляющий списал недоплаты? Алгоритм действий таков:
- Обратитесь в банк и попробуйте договориться о реструктуризации платежей. Не спешите признавать себя неплатежеспособным.
- Оцените финансы. Не забудьте о пошлине и заработной плате управляющего. Кроме того, в процессе придется платить за почтовые расходы, публикации и регистрацию в Росреестре.
- Соберите документы.
- Подайте заявление в арбитражный суд по месту жительства.
Важно понимать, что заявление может подать как кредитор, так и заемщик. Если вы являетесь заемщиком, приложите следующие документы:
- бумаги, подтверждающие наличие неуплаты;
- график платежей по кредиту;
- справки о всех банковских счетах;
- копии СНИЛС и ИНН;
- сведения о доходах и налогах за последние 3 года;
- выписку из ЕГРИП, сделанную не позднее чем 5 дней назад;
- копии подтверждений всех сделок, стоимость которых превышает 300 000 рублей.
Также нужно проинформировать суд о недвижимости и правах на нее. Для того чтобы управляющий списал неуплату, нужно дать ему все сведения о тех ценностях, которые можно продать.
Если управляющий списал финансы незаконно, обращайтесь к юристу. То же самое нужно сделать, если вы не знаете, как провести процедуру и нуждаетесь в профессиональной консультации. Или являетесь владельцем компании, которая разорилась и не может заплатить по счетам.
Источники:
Госпошлина
О банкротстве
Имущество, которое не подлежит взысканию
Как физическое лицо может добиться признания его банкротом и для чего нужна такая процедура?
До 2015 года банкротами могли быть признаны лишь юридические лица, но по новому закону процедура стала возможной для обычных граждан.
Чем это обернулось для людей: ограничениями в правах или привилегиями? Судя по тому, насколько востребованы среди физлиц услуги юридических компаний в этой сфере, изменения в законодательстве пошли на пользу гражданам. Конечно, не обходится и без подводных камней, но обо всем по порядку.
Поговорим о том, как объявить себя банкротом физическому лицу, зачем это нужно, к каким последствиям приводит и как проходит данная процедура.
Для чего объявлять себя банкротом?
Потребность в формировании системы банкротства физлиц возникла уже около десяти лет назад из-за стремительного развития кредитования. Рядовым гражданам стали доступны крупные займы, а экономические кризисы и на первых порах финансовая неграмотность населения стали причинами частого неисполнения долговых обязательств.
Проблемы возникали и у заемщиков, и у банков. Первые, утратив возможность регулярно платить по кредитам, попадали в огромные долги за счет процентов и штрафов, вторые теряли деньги.
У государства появилась необходимость защитить положение и тех, и других. Так были внесены изменения в закон №127-ФЗ «О несостоятельности (банкротстве)». В 2015 году в нем появилась целая глава, посвященная банкротству граждан и ИП.
Это основной нормативный документ, регулирующий данную сферу правовых отношений.
Также к вопросам несостоятельности физлиц имеют отношение и другие законодательные акты. Например, в статье 446 ГПК РФ названы виды имущества, которое не могут отнять по решению суда (в том числе в ходе процедуры банкротства должника)[1]. Статьи 196 и 197 УК РФ определяют уголовное наказание за преднамеренное и фиктивное банкротство[2].
Но что значит объявить себя банкротом? Для чего это может потребоваться физическому лицу?
Когда человек берет кредит, он чаще всего рассчитывает погасить долг вовремя и не думает о том, что его материальное положение может ухудшиться. Но порой жизнь непредсказуемым образом меняется.
Очередной экономический кризис в стране, увольнение с работы, крах бизнеса, болезнь или другие непредвиденные обстоятельства способны лишить заемщика стабильного источника дохода и, соответственно, возможности платить по кредиту.
Растет просрочка, накапливаются штрафы, и долг увеличивается до катастрофических размеров.
Банкротство может стать выходом из сложившейся ситуации. Если суд объявит должника несостоятельным, тот будет официально освобожден от претензий кредиторов. Другими словами, признание гражданина банкротом — это законный способ не платить непосильный кредит. Но, разумеется, неплатежеспособность придется доказать.Закон определяет следующие признаки банкротства гражданина:
- длительность просрочки платежей — более трех месяцев;
- задолженность, превышающая размер доходов и стоимость имущества. При этом гражданин имеет право обратиться в суд с заявлением о признании себя банкротом при наличии обстоятельств, свидетельствующих о его неплатежеспособности, вне зависимости от общей суммы долга;
- невозможность погасить кредит путем реструктуризации (пересмотра условий договора)[3].
Гражданин обязан подать заявление о признании его банкротом при наличии двух условий: просрочка платежей — более трех месяц, сумма долга — от 500 000 рублей. Также инициировать дело о банкротстве могут кредиторы. Но юристы не советуют дожидаться такого развития событий.
Когда дело о банкротстве гражданина инициирует вторая сторона, это может закончиться печально для должника. К возможным вариантам неблагоприятного исхода относятся несписание долга, оспаривание сделок за последние три года, лишение необходимого имущества (например, единственной квартиры).
Поэтому самый разумный путь — подать на банкротство самостоятельно, если вы понимаете, что не в силах расплатиться с кредиторами.
Последствия банкротства для гражданина РФ
Разумеется, списание долга не избавит вас от всех проблем. У процедуры есть и положительные, и отрицательные стороны. Расскажем для начала о плюсах:
- Списание долгов. Это то, ради чего и имеет смысл приступать к процедуре банкротства. После того как собственность должника, подлежащая продаже, будет реализована на торгах, а вырученные средства выплачены кредиторам в качестве возмещения, остаток долга аннулируется, даже если это очень крупная сумма.
- Прекращение давления со стороны кредиторов. Звонки из банка или коллекторского агентства прекратятся сразу после того, как суд вынесет решение о признании должника банкротом. Заемщик и его родственники смогут снова жить спокойно.
- Сохранение ценного имущества. Не стоит бояться, что после признания банкротом вы останетесь без жилья: далеко не вся собственность может быть реализована с торгов. Должника не лишат единственной квартиры, в которой он проживает, личных вещей или имущества, необходимого для работы. Исключение составляет собственность, обремененная залогом или ипотекой.
- Отсутствие вреда для карьеры. Банкрот не обязан сообщать работодателю о своем статусе. Несостоятельность никак не влияет на служебное положение.
Вместе с тем признание банкротом физического лица имеет и некоторые негативные стороны. По закону статус несостоятельности налагает на гражданина ряд ограничений:
- в течение трех лет после вступления в силу решения суда о признании банкротом он не имеет права занимать пост генерального директора и другие руководящие должности в компаниях;
- на протяжении пяти лет при обращении в банк он обязан сообщать о своем статусе;
- в следующий раз подать заявление о банкротстве можно только по истечении пятилетнего срока.
Еще один минус связан с особенностями процедуры признания банкротом. Пока она длится, должник не вправе распоряжаться своими средствами — совершать сделки, проводить операции по банковским счетам. Все денежные вопросы на период рассмотрения дела передаются в ведение финансового управляющего.
Также банкротство связано с некоторыми рисками. Например, ипотечная квартира или другое залоговое имущество будут проданы с торгов, даже если это единственное жилье должника.
Кроме того, суд может признать недействительными сделки, заключенные за последние три года, если они покажутся сомнительными.
Этих и других рисков можно избежать, заблаговременно выполнив экономико-правовой анализ документов.
Далее расскажем о том, как объявить себя банкротом: из каких шагов состоит процедура и какие действия требуются от должника на каждом этапе процесса.
Поздравляем, вы банкрот, или Как проходит процедура
Чтобы получить такой статус, должнику придется убедить суд в том, что он не в состоянии расплатиться с кредиторами ни сейчас, ни в ближайшем будущем. Иначе говоря, ему необходимо доказать, что признание несостоятельности — единственно возможный выход из положения. Слов для этого недостаточно: потребуется документальное подтверждение.
В процессе рассмотрения заявления о несостоятельности назначенный судом финансовый управляющий детально анализирует экономическое состояние должника.
Если выяснится, что заявитель желает уйти от долговых обязательств, целенаправленно действуя во вред кредиторам, его могут привлечь к уголовной ответственности за преднамеренное или фиктивное банкротство.
В этом случае нарушителю грозит наказание вплоть до лишения свободы сроком до шести лет.Так что первый этап процедуры — это сбор документов. Необходимо подготовить все бумаги, которые могут подтвердить, что ваше материальное положение пошатнулось. Это, например, справка с места работы об увольнении в связи с сокращением штата или об уменьшении заработной платы, выписка из медицинской карты и другие документы в зависимости от ситуации.
Кроме того, потребуются:
- документ, послуживший основанием для возникновения долга (чаще всего это кредитный договор);
- сведения о задолженности (общая сумма на момент обращения, период просрочки), которые можно получить в банке;
- данные о доходах за три года (запрашиваются у работодателей или в ФНС, если заявитель ИП);
- документы о сделках за трехлетний период;
- сведения из ГИБДД, Росреестра, ГИМС МЧС, Гостехнадзора;
- выписки из банковских счетов;
- опись имущества;
- документ о наличии или отсутствии статуса индивидуального предпринимателя (для физлица — справка из ФНС, для ИП — выписка из ЕГРИП).
Когда все бумаги собраны, можно приступать к составлению заявления. Это очень ответственный этап: малейшая ошибка грозит отказом в рассмотрении, а значит, лишними хлопотами, потерей времени и денег. Строгие требования предъявляются и к форме заявления, и к его содержанию.
Необходимо указать суммы всех долгов, данные о кредиторах, информацию о судебных процессах в отношении должника, о его доходах и семейном положении, а также название СРО, от которой суд назначит финансового (арбитражного) управляющего. К заявлению прилагается опись имущества.
Кроме того, нужно предоставить квитанции об уплате госпошлины (ее размер составляет 300 рублей) и вознаграждения финуправляющему (25 000 рублей и банковская комиссия 650 рублей).
Если гражданин сам инициирует процедуру банкротства и хочет, чтобы процедуру проводил нужный ему финансовый управляющий, необходимо заплатить за такое назначение СРО от 5000 до 10 000 рублей. Заявление можно подать лично в канцелярию суда, отправить по почте или воспользоваться онлайн-сервисом.
Также нужно учитывать минимальные дополнительные расходы: публикации в газете «Коммерсанть» (от 10 500 рублей), в ЕФРСБ (600 рублей за каждого кредитора), почтовые расходы (от 3000 рублей).
Если суд считает заявление обоснованным, он приступает к рассмотрению дела.
Арбитражный управляющий исследует состояние должника, выявляет и оценивает имущество, подлежащее реализации, обеспечивает его сохранность, контролирует счета и сделки заявителя (без разрешения этого должностного лица кандидат в банкроты не вправе совершать финансовые операции), а также взаимодействует с кредиторами, предоставляет им отчеты о ходе процесса, организует собрания. Этап длится в среднем до трех месяцев, по его итогам суд назначает одну из процедур.
Мировое соглашение — редкий, но возможный исход дела. Теоретически стороны могут найти решение, которое устроит всех. Например, кредиторы соглашаются отменить штрафы в обмен на гарантию погашения основного долга — для банка это подчас выгоднее, чем банкротство должника. Если у заемщика совсем нет средств, такой вариант не подходит. Мировое соглашение, подписанное сторонами, утверждает суд.
Реструктуризация — это изменение условий погашения долга таким образом, чтобы у заемщика появилась возможность расплатиться с кредиторами.
Способы разнообразны, самый распространенный — продление договора с сокращением размера ежемесячных платежей.
Суд назначает реструктуризацию долга, если в ходе рассмотрения заявления окажется, что финансовая ситуация должника не безнадежна, например есть основания рассчитывать на увеличение доходов в ближайшем будущем.В случае вынесения такого решения заявитель должен разработать план реструктуризации и представить его в суд на утверждение. Максимальный срок реализации — три года.
Если за это время должник выполнит обязательства перед кредиторами, с него снимут все ограничения.
В противном случае, а также если суд отклонит план реструктуризации (сочтя его условия нереальными), будет введена процедура реализации имущества, то есть собственно признание лица банкротом.
Реализацией имущества по факту заканчивается большинство дел о банкротстве. Это и есть та цель, к которой стремится заявитель, ведь, как правило, у него нет средств для погашения долга ни с помощью реструктуризации, ни путем заключения мирового соглашения.
Финансовый управляющий оценивает стоимость имущества должника, которое составляет конкурсную массу. Он же организует торги. Из вырученных средств частично удовлетворяются требования кредиторов, а остаток долга при благоприятном исходе суд аннулирует. После завершения процедуры гражданин официально получает статус банкрота.
По закону физическое лицо может объявить себя банкротом самостоятельно, но на практике так обычно не поступают. Процедура эта сложна, и рассчитывать на успех можно только при условии профессиональной поддержки. Поэтому в таких случаях должники, как правило, обращаются к услугам юридических фирм. Результат во многом зависит от опыта специалистов.